エステサロン経営に必要な保険とは?選び方やおすすめの補償内容を徹底解説
カテゴリー:エステ開業
① エステサロンに必要な保険の種類がわかる
賠償責任・火災・労災の役割を整理します。
② おすすめの補償内容がわかる
施設・施術・生産物・休業補償の優先順位を整理します。
③ 保険の選び方と注意点がわかる
免責・限度額・加入前チェックを整理します。
エステサロン経営では、施術事故・火災・物販トラブルに備える保険が必要です。すべてが義務ではありませんが、賠償責任保険は優先して検討したいところです。
本記事では、エステサロンに必要な保険の種類とおすすめの補償内容を整理します。選び方と加入前のチェックポイントも紹介します。
エステサロン経営に保険が必要な理由
エステサロンは、人の肌に直接触れる仕事です。事故が起きたときの賠償に備える保険と、店舗・従業員を守る保険を分けて考えましょう。施術事故は高額賠償になりうる
エステの施術事故は、医療費だけでなく慰謝料・休業補償まで膨らむことがあります。施術中の火傷、薬液が目に入る、施術後の肌トラブルなど、サロン側の責任が問われる事故は少なくありません。 賠償責任保険がないと、示談交渉や訴訟費用まで自社で負担します。1件の事故が経営を圧迫しかねません。 特に、施術行為そのものを補償するかは商品で違います。「施設賠償だけ」で安心しないようにしましょう。火災・水漏れ・物販・情報漏洩もリスク
施術事故以外にも、店舗の火災・水漏れ・物販・情報漏洩のリスクがあります。水漏れで階下に損害を与える、看板が倒れて通行人がケガをする。そんな事故は、施設賠償や火災保険の対象です。 販売した化粧品で肌荒れが起きれば、生産物賠償の対象になります。顧客情報の漏洩に備えるサイバー補償も、必要に応じて検討しましょう。 どのリスクにどの保険で備えるのかを分けて整理すると、補償の重複と漏れを防げます。保険の対象を分けておくと、代理店との相談も具体的になります。エステサロンの主なリスク
- 施術中の火傷・肌トラブル
- 薬液・オイルの飛散、衣類の汚損
- 店内での転倒・看板の倒壊
- 火災・水漏れ・盗難
- 販売化粧品による肌荒れ
- 顧客情報の漏洩

エステサロンに必要な保険とおすすめの補償内容
エステサロンの保険は、賠償責任・火災・従業員の3つに分けると整理しやすくなります。それぞれの補償内容を見ていきましょう。賠償責任保険(施設・業務遂行・生産物)
賠償責任保険は、施設・施術・生産物の3つに分けて押さえます。施設賠償は、店舗や設備の管理不備による事故を補償します。床の濡れによる転倒、看板の倒壊、水漏れなどが例です。 業務遂行・施術行為の補償は、施術中の火傷や薬液の飛散、衣類の汚損などを対象にします。施設賠償に含まれる商品と、別枠の商品があるため、約款で確認しましょう。 生産物賠償(PL)は、販売した化粧品や施術後の肌トラブルなど、商品・サービスの結果による損害を補償します。販売化粧品の肌荒れや、施術後の皮膚トラブルが例です。| 保険の種類 | 補償する事故 | エステでの例 |
|---|---|---|
| 施設賠償 | 店舗・設備の管理不備による対人・対物事故 | 床の濡れによる転倒、看板の倒壊、水漏れ |
| 業務遂行・施術 | 施術・業務中の対人・対物事故 | 施術中の火傷、薬液の飛散、衣類の汚損 |
| 生産物賠償(PL) | 販売商品・サービスの結果による損害 | 販売化粧品の肌荒れ、施術後の皮膚トラブル |
※表は横にスクロールできます。補償範囲は商品によって異なります。約款と重要事項説明書で確かめてください。補償の考え方は日本損害保険協会の賠償責任の解説も参考になります。
火災保険・店舗総合保険・休業補償
火災保険・店舗総合保険は、建物・設備・商品の損害と休業リスクに備えます。火災、落雷、破裂・爆発、水漏れ、盗難、水災など、補償対象は商品によって異なります。賃貸物件なら、原状回復費用まで対象かどうか確認しましょう。 水漏れ(水ぬれ)と水災は別の補償です。地震による火災・倒壊は、基本補償では対象外の場合が多く、地震特約が必要です。 火災や水漏れで休業したときの売上減少に備えるなら、休業補償特約も検討しましょう。休業中の固定費や、仮店舗の費用まで対象か確かめたいところです。| 補償 | 対象になる例 | 確認ポイント |
|---|---|---|
| 火災・落雷・爆発 | 建物・設備・什器・商品の損害 | 建物か動産かを分けて確認 |
| 水漏れ・水災 | 給排水設備の漏水、台風・豪雨の浸水 | 水ぬれと水災は別の補償 |
| 盗難 | 商品・備品の窃盗、強盗 | 現金・貴重品の扱い |
| 休業補償 | 火災・水災などによる休業の利益減少 | 財物補償とは別に必要 |
| 地震 | 地震による火災・倒壊・津波 | 基本補償外。特約が必要 |
※表は横にスクロールできます。補償範囲・免責金額・限度額は商品ごとに異なります。約款で確かめてください。
労災保険・雇用保険・所得補償
従業員を雇うなら、労災保険と雇用保険は法定の備えです。従業員を1人でも雇うと、原則として労災保険の加入義務があります。保険料は全額事業主負担です。 雇用保険は、週20時間以上・31日以上の雇用見込みなど、要件を満たす従業員が対象です。2028年10月からは週10時間以上に拡大予定です。 個人事業主本人は労災保険の対象外です。要件を満たせば特別加入できます。施術ができないときの収入減には、所得補償保険も選択肢です。従業員関連の確認
- 労災保険の加入手続き
- 雇用保険の加入対象者
- 業務委託・アルバイトの扱い
- 事業主本人の特別加入
- 所得補償保険の要否
POINT
「施設賠償」だけでは、施術事故をカバーできないことがある
施設賠償に業務遂行が含まれる商品もあれば、施術行為を別補償にしている商品もあります。自店の全メニューが補償対象か、約款と申込書で確かめてください。
エステサロンの保険の選び方と加入の進め方
保険は、保険料の安さだけで選ぶと、いざというときに足りないことがあります。補償範囲と免責を先に確認しましょう。補償範囲と免責事項の見方
保険選びでは、補償される事故より「補償されない事故」を先に押さえます。医療行為や医療用の機器、レーザー・強力光線は対象外になりやすいです。無資格・法令違反、故意・重大過失も補償されません。 施術の効果がなかった、やり直し費用がかかったというだけでは、賠償責任保険の対象外になることがあります。「効果を保証する」わけではない点を、契約前に理解しておきましょう。 免責金額、対人・対物の支払限度額、事故対応費用、弁護士費用、示談交渉の範囲も、同じ表で比べましょう。保険会社の回答は書面で残しておきましょう。保険選びの確認項目
- 施設・施術・生産物の補償範囲
- 医療行為・レーザー・光脱毛の対象可否
- 対人・対物の支払限度額
- 免責金額と免責事由
- 従業員・業務委託の被保険者範囲
- 事故対応費用・弁護士費用
- 出張施術・物販・預かり物の可否
- 更新条件と保険料
保険料と補償のバランス
保険料は、補償範囲・支払限度額・免責金額を揃えて比較します。保険料だけで比べると、補償が薄い商品を選んでしまうことがあります。同じ施術メニュー、同じ限度額で見積もりを取りましょう。 事業用の損害保険料は、原則として損害保険料として経費にできます。事業と私用が混在する場合は、事業使用割合で按分します。 保険料を抑えたいなら、免責金額を上げる、補償を絞るなどの方法があります。ただし、自己負担が増える点は理解しておきましょう。経費の考え方は国税庁の必要経費の解説も参考になります。保険料と補償のバランスチェック
- 同じ施術メニューで比較しているか
- 支払限度額は事故の規模に合うか
- 免責金額の自己負担に耐えられるか
- 保険料が事業に見合うか
- 経費計上の範囲を確認したか
加入前チェックリストと見直し
加入前は、自店の施術・従業員・物販・預かり物をすべて洗い出します。施術メニューを全部書き出し、医療行為・レーザー・光脱毛・出張施術の有無を整理します。申込書には実際の業務内容を正確に書きましょう。 従業員・業務委託・アルバイトが施術するか、物販や顧客の預かり物があるかも伝えます。被保険者の範囲が実態と合っているか確認しましょう。 保険内容はメニュー追加、スタッフ増、店舗移転、物販開始のタイミングで見直します。年1回は補償内容と保険料を確認しましょう。業務委託スタッフは補償対象外の場合がある
業務委託のスタッフは、雇用関係がないため、被保険者に含まれないことがあります。面貸し・シェアサロンの利用者も同様です。契約前に、誰の施術まで補償されるか確かめてください。
ご注意
保険金は、故意・重大な過失・法令違反・無免許・契約外メニューなどでは支払われないことがあります。補償範囲・免責・支払限度額の最終判断は、保険会社・代理店・弁護士・税理士へ相談してください。本記事は一般的な情報であり、個別の保険契約を保証するものではありません。
加入前チェックリスト
- 施術メニューをすべて書き出したか
- 医療行為・レーザー・光脱毛の有無
- 従業員・業務委託の施術範囲
- 出張施術・物販・預かり物の有無
- 火災・水漏れ・盗難・地震の備え
- 休業補償の要否
- 免責金額・支払限度額
- 事故対応・弁護士費用の有無
RECOMMENDED
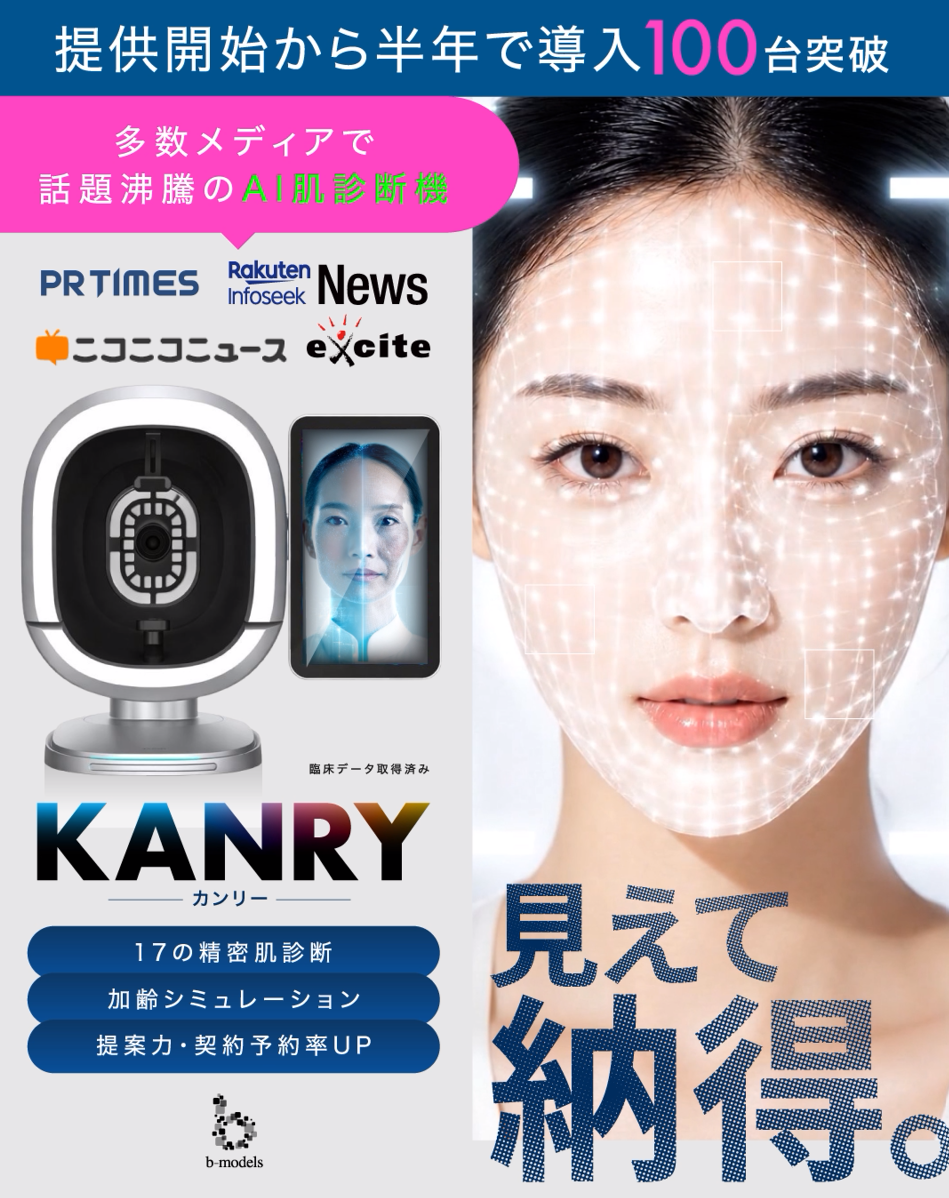
AI肌診断機KANRY
AI肌診断機KANRYは、肌状態を可視化する機器です。保険と並行して、施術前のカウンセリングと記録もトラブル予防になります。b-modelsのKANRYは、説明と記録の材料づくりに使えます。
製品の詳細を見るよくある質問
Q.エステサロンに保険は必要ですか?
A.すべてが義務ではありませんが、施術事故に備える賠償責任保険は優先して検討したいところです。従業員を雇うなら労災保険と雇用保険は法定の備えになります。火災保険は賃貸契約で加入が求められる場合があります。
Q.施設賠償責任保険だけで足りますか?
A.施設賠償に施術行為が含まれるかで変わります。業務遂行・施術行為、生産物賠償、受託物賠償を分けて確認し、自店の全メニューが補償対象か約款で確かめてください。
Q.エステの施術は保険の対象ですか?
A.保険商品によります。医療行為や医療用の機器、レーザー・強力光線、無資格・法令違反は対象外になることがあります。施術メニューをすべて伝え、対象可否を確かめてください。
Q.保険料は経費になりますか?
A.事業用の損害保険料は、原則として損害保険料として経費にできます。事業と私用が混在する場合は、事業使用割合で按分します。個別の処理は税理士に相談してください。
まとめ
エステサロン経営では、施術事故に備える賠償責任保険、店舗の火災保険、従業員の労災・雇用保険を分けて考える必要があります。すべてが義務ではありませんが、事故が起きてからでは遅い備えもあります。 施設・施術・生産物の補償範囲と免責を確認し、自店の全メニューを申込書に書きましょう。保険料だけでなく、支払限度額・事故対応・弁護士費用まで含めて比較してください。関連記事
-
 エステスクールで開業を目指す人向け!失敗しない選び方と成功のポイント
-
 美容室の面貸しとは?料金体系・契約の注意点とサロンの探し方を徹底解説
-
 サロン可の賃貸マンションを探す方法|開業向け物件の選び方と注意点を徹底解説
-
 脱毛契約書の正しい書き方とは?効力・注意点・無料テンプレート付きで解説
-
 業務用よもぎ蒸しとは?導入費用・必要な設備と料金設定、サロンメニューへの取り入れ方を解説
-
 インセルダムをサロンに導入するには?代理店契約の流れと費用・注意点を解説
-
 小顔マシンをサロンに導入するには?技術の種類・選び方5つと費用・回収の考え方
-
 LDM(水玉リフティング・水光リフト)とは?効果の仕組みとサロン導入の費用・注意点を解説